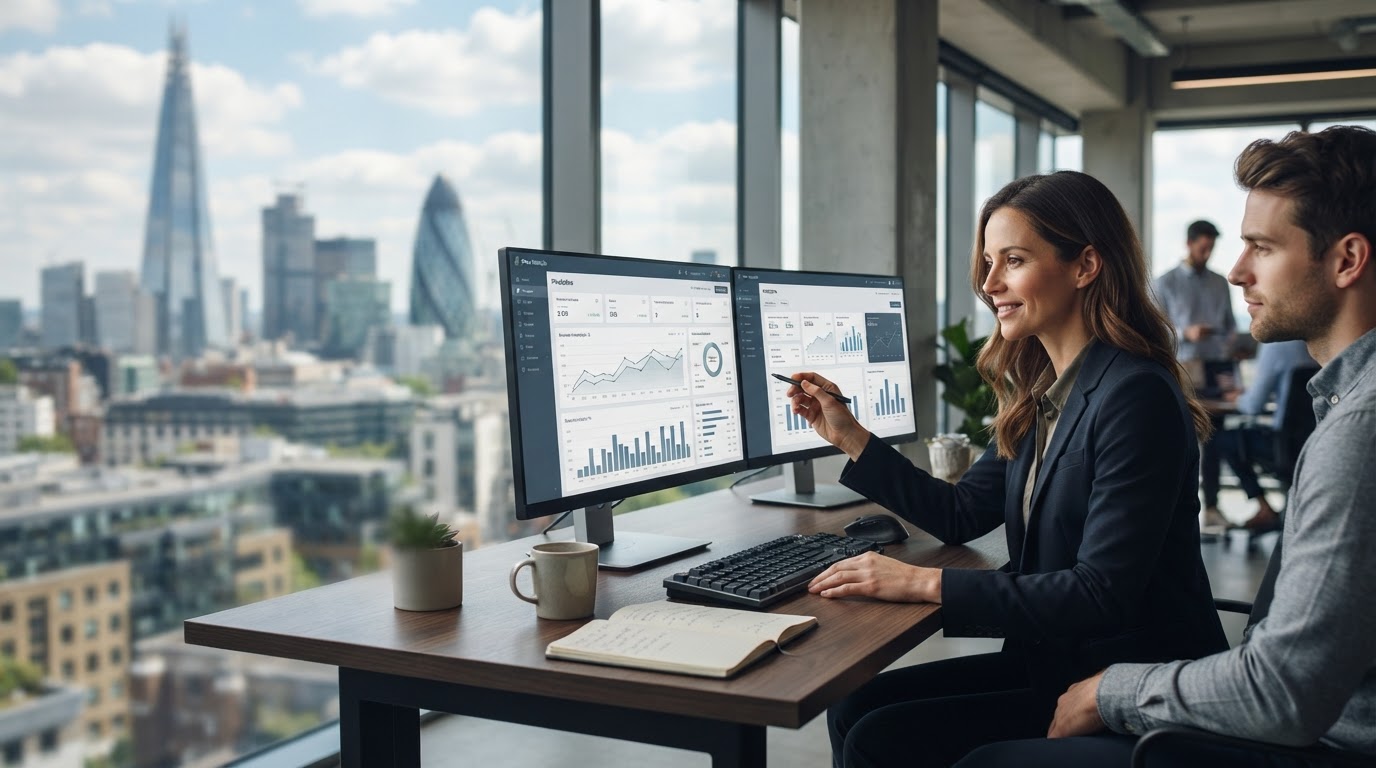
このプラットフォームは、予測モデリングと自動リバランスを組み合わせているため、ヘッドラインへの反応ではなく、データに基づいて意思決定が行われます。
Pine Vestode のモデルは、数千の金融商品にわたる市場データを毎時間処理し、一般にボラティリティの期間に先立つパターンを特定します。これにより、家族はすでに損失が発生してから対応するのではなく、被害を再検討する時間を得ることができます。
割り当てが合意されたリスク帯域の外に移動すると、システムはドリフトを自動的に緩和し、状況が安定するまでリスクの低い保有銘柄に比重を移します。すべての調整はログに記録され、レビュー可能であり、ユーザーに任意で上書きされることはありません。
Pine Vestode は、不透明な信号に依存するのではなく、プロセスの各段階を文書化するため、クライアントは推奨事項にどのように到達したかを正確に理解できます。
市場フィード、ベンチマーク指数、およびポートフォリオの保有は、規制されたデータプロバイダーから継続的に取り込まれ、クライアントのアカウントと照合されます。
機械学習モデルは、現在の状況を過去のボラティリティのエピソードと比較して、各ポートフォリオに関連する新たなリスク パターンを検出します。
各保有資産は、顧客が指定したリスク許容度に対してスコア付けされ、システムはエクスポージャーを合意された制限内に保つ調整された配分を計算します。
承認された調整が実行され、変更、その背後にあるトリガー、およびその結果としてのポートフォリオ リスクの変化を要約したアラートが送信されます。
資本を保護するということは、その背後にある情報を保護することも意味します。これらは私たちが守るべき基準です。
すべての口座およびポートフォリオのデータは、英国のリテール バンキング全体で使用されているプロトコルと一致する機関グレードの標準を使用して暗号化されます。
モニタリング システムは継続的に実行され、リスク アラートを中断することなく動作し続けるように設計された冗長インフラストラクチャを備えています。
顧客データは、マーケティング目的で第三者に販売または共有されることはありません。アクセスは分析に必要なシステムに制限されます。
データ処理慣行は、金融テクノロジー プロバイダーに対する英国の GDPR および FCA データ ガバナンスの期待に合わせて構築されています。
リスク管理の決定は、資本の目的によって異なります。以下に、プラットフォームがサポートするために構築された 3 つの一般的なシナリオを示します。
大学の学費の開始など、引き落とし日が固定されている場合、システムは、学期全体に包括的なリスク設定を適用するのではなく、その日が近づくにつれて変動性資産へのエクスポージャーを削減します。
すでにドローダウンしているポートフォリオについては、初期の損失が収益の長期持続性に不釣り合いな影響を与えるため、シーケンスリスクが注意深く監視されます。
優先事項が成長ではなく保全である場合、モデルは資本保護をより重視し、上値が減少してもドローダウンを制限します。
Pine Vestode は、通常は機関投資家向けのポートフォリオに限定されている種類の継続的なリスク監視に中所得世帯がアクセスできるようにするために開発されました。このプラットフォームは市場の方向性を予測しようとするものではありません。代わりに、各顧客が規定した許容範囲に対してリスク エクスポージャを測定し、そのエクスポージャが合意された制限を超えた場合に動作します。
すべての推奨事項には、その推奨事項をトリガーした基礎となるメトリックが伴うため、クライアントは単に出力を信頼するのではなく、その推論を確認できます。
私たちのアプローチについて詳しく見る
Pine Vestode は、資産の移動やプロバイダーの変更を必要とせずに、標準のオンボーディング セッション内でほとんどの既存の保管口座および証券口座に接続します。
無料分析を始める